
Wiele lat studiów, specjalizacja, kursy, szkolenia… Żeby zostać dobrze zarabiającym lekarzem, potrzeba ciężkiej pracy i czasu. Ale wystarczy chwila, by w związku z wypadkiem lub chorobą stracić możliwość wykonywania zawodu. Tłumaczymy, jak działa ubezpieczenie od utraty dochodu dla lekarza i w jakich sytuacjach możesz otrzymać świadczenie.
Z tego artykułu dowiesz się:
Wynagrodzenia lekarzy w Polsce są bardzo zróżnicowane. Inne kwoty figurują na kontraktach w dużych prywatnych placówkach medycznych, a zupełnie inne na umowach w małych szpitalach powiatowych. Wysokość pensji zależy też od prestiżu specjalizacji, dodatków i wynagrodzeń za dyżury (w niektórych przypadkach to nawet 300 godzin w miesiącu).
Od 1 lipca 2026 r. minimalna pensja brutto lekarza specjalisty wynosi w Polsce ok. 12,9 tys. zł, a lekarza bez specjalizacji – ponad 10,5 tys. zł.
Najniższe zarobki w pozostałych zawodach w ochronie zdrowia wahają się od 5,7 tys. zł do 11,4 tys. zł – w przypadku m.in. fizjoterapeuty czy psychologa klinicznego z wyższym wykształceniem i specjalizacją.
To kwoty bazowe. Realne zarobki – dzięki nadgodzinom, dyżurom i praktyce w prywatnych placówkach – bywają znacznie wyższe.
Więcej informacji o rzeczywistych przychodach dostarczają dane dotyczące lekarzy, którzy wykupili ubezpieczenie od utraty dochodu w Leadenhall Insurance:
Na tej podstawie szacujemy, że średni miesięczny przychód ubezpieczonych lekarzy może wynosić ok. 13 900 zł netto. Zakładamy, że lekarze wybierają sumę ubezpieczenia od utraty dochodu możliwie zbliżoną do swoich rzeczywistych zarobków, aby ograniczyć finansowe skutki niezdolności do pracy.
Najczęściej od utraty dochodu ubezpieczają się:
Z danych ZUS wynika, że w 2021 r. ponad 618 tys. Polaków otrzymywało renty z tytułu niezdolności do pracy. Ich liczba spadła do 505 tys., a na początku 2025 r. było ich już „tylko” niecałe 500 tys.
Wśród przyczyn niezdolności warto wymienić przede wszystkim:
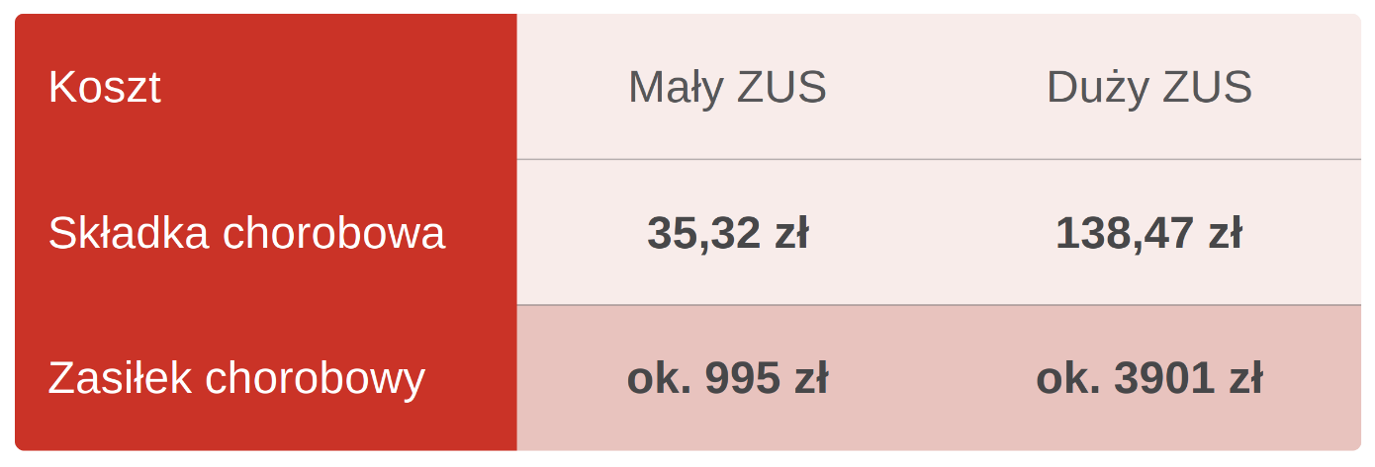
W 2026 r. zasiłek chorobowy z ZUS-u dla samozatrudnionych rozliczających się na zasadach dużego ZUS wynosiprzy podstawowej składce zaledwie ok. 3,9 tys. zł miesięcznie. Porównując to z danymi dotyczącymi zarobków w branży medycznej różnicę widać już na pierwszy rzut oka – jeśli jako samozatrudniony lekarz stracisz zdolność do pracy, zasiłek chorobowy z ZUS może stanowić jedynie niewielką część Twoich dotychczasowych dochodów.
Rozwiązaniem jest Leadenhall Medica – ubezpieczenie od utraty dochodu. Jego konstrukcja może pozwolić Ci zrekompensować utracone zarobki brutto w zamian za ok. 2% ich rocznej wysokości.
Leadenhall Medica to ubezpieczenie od utraty dochodu dla lekarzy różnych specjalizacji. Daje Ci ochronę w przypadku całkowitej (okresowej lub trwałej) niezdolności do pracy spowodowanej chorobą albo nieszczęśliwym wypadkiem.
W ubezpieczeniu dochodu lekarza niezdolność do pracy jest oceniana w odniesieniu do konkretnej specjalizacji, a nie wyłącznie do ogólnej możliwości wykonywania zawodu lekarza.
Dokładny zakres ochrony Leadenhall Medica może obejmować wypłatę świadczenia na wypadek:
Do wyboru masz też wiele klauzul dodatkowych, m.in.
Dla lekarzy, pielęgniarek i ratowników szczególnie istotne jest ryzyko zakażenia podczas pracy.
Jeżeli choroba lub wypadek spowodują czasową niezdolność do pracy w zawodzie lekarza, ubezpieczenie może wynosić nawet do 80% dotychczasowego przychodu (podstawą do jego ustalenia do wyliczenia jest średnia z 12 miesięcy sprzed zawarcia polisy). Świadczenie wypłacamy standardowo do 2 lat, ale możesz ten okres wydłużyć do 5 lat.
Twoja polisa może opiewać na sumę nawet 10 mln złotych za dożywotnią niezdolność do pracy w swoim zawodzie, śmierć lub inwalidztwo w wyniku wypadku.
Sumę ubezpieczenia od utraty dochodu możesz łatwo dopasować do oczekiwanego poziomu ochrony: do wysokości swoich zarobków i stanu majątkowego.
Skontaktuj się z agentem, aby dobrać zakres i sumę ubezpieczenia do swoich dochodów.
Z ubezpieczenia wyłączone są niektóre choroby i następstwa wypadków, które były leczone lub konsultowane z lekarzem w ciągu 24 miesięcy przed zawarciem umowy ubezpieczenia.
Nie obejmujemy ochroną samobójstwa i samookaleczenia, działania pod wpływem narkotyków lub alkoholu, ale też niezdolności do pracy w okresie ciąży i połogu, udziału w wyścigach samochodowych, czy chorób na tle zaburzeń psychicznych (wszystkie wykluczenia znajdziesz w Warunkach ubezpieczenia na stronie www.leadenhall.com).
Zdecydowanie tak, bo możesz dostać:
Sprawdźmy to na konkretnym przykładzie:
Chcesz zabezpieczyć swój dochód na wypadek choroby lub nieszczęśliwego wypadku? Skontaktuj się z nami, aby dobrać ubezpieczenie od utraty dochodu do swojej specjalizacji i zarobków.

Wiele lat studiów, specjalizacja, kursy, szkolenia… Żeby zostać dobrze zarabiającym lekarzem, potrzeba ciężkiej pracy i czasu. Ale wystarczy chwila, by w związku z wypadkiem lub chorobą stracić możliwość wykonywania zawodu. Tłumaczymy, jak działa ubezpieczenie od utraty dochodu dla lekarza i w jakich sytuacjach możesz otrzymać świadczenie.
Z tego artykułu dowiesz się:
Wynagrodzenia lekarzy w Polsce są bardzo zróżnicowane. Inne kwoty figurują na kontraktach w dużych prywatnych placówkach medycznych, a zupełnie inne na umowach w małych szpitalach powiatowych. Wysokość pensji zależy też od prestiżu specjalizacji, dodatków i wynagrodzeń za dyżury (w niektórych przypadkach to nawet 300 godzin w miesiącu).
Od 1 lipca 2026 r. minimalna pensja brutto lekarza specjalisty wynosi w Polsce ok. 12,9 tys. zł, a lekarza bez specjalizacji – ponad 10,5 tys. zł.
Najniższe zarobki w pozostałych zawodach w ochronie zdrowia wahają się od 5,7 tys. zł do 11,4 tys. zł – w przypadku m.in. fizjoterapeuty czy psychologa klinicznego z wyższym wykształceniem i specjalizacją.
To kwoty bazowe. Realne zarobki – dzięki nadgodzinom, dyżurom i praktyce w prywatnych placówkach – bywają znacznie wyższe.
Więcej informacji o rzeczywistych przychodach dostarczają dane dotyczące lekarzy, którzy wykupili ubezpieczenie od utraty dochodu w Leadenhall Insurance:
Na tej podstawie szacujemy, że średni miesięczny przychód ubezpieczonych lekarzy może wynosić ok. 13 900 zł netto. Zakładamy, że lekarze wybierają sumę ubezpieczenia od utraty dochodu możliwie zbliżoną do swoich rzeczywistych zarobków, aby ograniczyć finansowe skutki niezdolności do pracy.
Najczęściej od utraty dochodu ubezpieczają się:
Z danych ZUS wynika, że w 2021 r. ponad 618 tys. Polaków otrzymywało renty z tytułu niezdolności do pracy. Ich liczba spadła do 505 tys., a na początku 2025 r. było ich już „tylko” niecałe 500 tys.
Wśród przyczyn niezdolności warto wymienić przede wszystkim:
W 2026 r. zasiłek chorobowy z ZUS-u dla samozatrudnionych rozliczających się na zasadach dużego ZUS wynosiprzy podstawowej składce zaledwie ok. 3,9 tys. zł miesięcznie. Porównując to z danymi dotyczącymi zarobków w branży medycznej różnicę widać już na pierwszy rzut oka – jeśli jako samozatrudniony lekarz stracisz zdolność do pracy, zasiłek chorobowy z ZUS może stanowić jedynie niewielką część Twoich dotychczasowych dochodów.
Rozwiązaniem jest Leadenhall Medica – ubezpieczenie od utraty dochodu. Jego konstrukcja może pozwolić Ci zrekompensować utracone zarobki brutto w zamian za ok. 2% ich rocznej wysokości.
Leadenhall Medica to ubezpieczenie od utraty dochodu dla lekarzy różnych specjalizacji. Daje Ci ochronę w przypadku całkowitej (okresowej lub trwałej) niezdolności do pracy spowodowanej chorobą albo nieszczęśliwym wypadkiem.
W ubezpieczeniu dochodu lekarza niezdolność do pracy jest oceniana w odniesieniu do konkretnej specjalizacji, a nie wyłącznie do ogólnej możliwości wykonywania zawodu lekarza.
Dokładny zakres ochrony Leadenhall Medica może obejmować wypłatę świadczenia na wypadek:
Do wyboru masz też wiele klauzul dodatkowych, m.in.
Dla lekarzy, pielęgniarek i ratowników szczególnie istotne jest ryzyko zakażenia podczas pracy.
Jeżeli choroba lub wypadek spowodują czasową niezdolność do pracy w zawodzie lekarza, ubezpieczenie może wynosić nawet do 80% dotychczasowego przychodu (podstawą do jego ustalenia do wyliczenia jest średnia z 12 miesięcy sprzed zawarcia polisy). Świadczenie wypłacamy standardowo do 2 lat, ale możesz ten okres wydłużyć do 5 lat.
Twoja polisa może opiewać na sumę nawet 10 mln złotych za dożywotnią niezdolność do pracy w swoim zawodzie, śmierć lub inwalidztwo w wyniku wypadku.
Sumę ubezpieczenia od utraty dochodu możesz łatwo dopasować do oczekiwanego poziomu ochrony: do wysokości swoich zarobków i stanu majątkowego.
Skontaktuj się z agentem, aby dobrać zakres i sumę ubezpieczenia do swoich dochodów.
Z ubezpieczenia wyłączone są niektóre choroby i następstwa wypadków, które były leczone lub konsultowane z lekarzem w ciągu 24 miesięcy przed zawarciem umowy ubezpieczenia.
Nie obejmujemy ochroną samobójstwa i samookaleczenia, działania pod wpływem narkotyków lub alkoholu, ale też niezdolności do pracy w okresie ciąży i połogu, udziału w wyścigach samochodowych, czy chorób na tle zaburzeń psychicznych (wszystkie wykluczenia znajdziesz w Warunkach ubezpieczenia na stronie www.leadenhall.com).
Zdecydowanie tak, bo możesz dostać:
Sprawdźmy to na konkretnym przykładzie:
Chcesz zabezpieczyć swój dochód na wypadek choroby lub nieszczęśliwego wypadku? Skontaktuj się z nami, aby dobrać ubezpieczenie od utraty dochodu do swojej specjalizacji i zarobków.


